
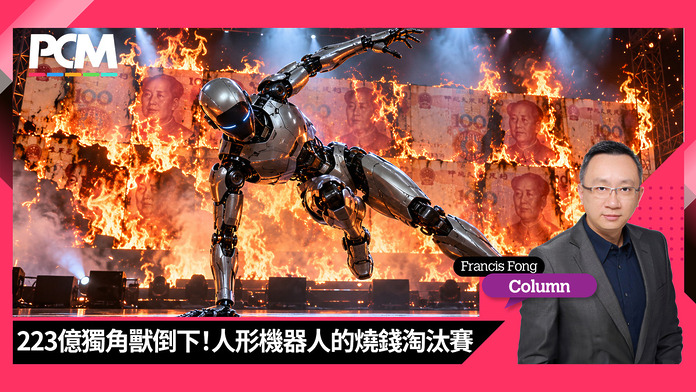
近年科技界最熱門的焦點,非「人形機器人」與「具身智能」(Embodied AI)莫屬。從國際創科展會到各大社交平台,機器人執行複雜動作的影片屢屢引發熱議,創投資金亦重金投入,打造出眾多高估值的獨角獸企業。然而,在全球出貨量看似大幅增長的背後,一場嚴峻的「獨角獸破產潮」卻悄然掀開帷幕。
星級初創接連倒下:產品落地速度趕不及「燒錢」
估值一度高達 223 億元人民幣的「達闥機器人」,最近被申請破產清算;矽谷初創公司 「K-Scale Labs」亦因資金耗盡宣佈解散,連背靠車企巨頭「吉利」的「一星機器人」也在短短半年內黯然退場。
這些曾備受矚目的創科明星接連倒下,揭示了人形機器人產業最嚴峻的發展困境——產品商業化落地的進程,遠遠落後於企業消耗資金的速度。當後續融資環境轉趨收緊、資本市場熱情退卻時,缺乏自我盈利能力的高估值企業,便瞬間陷入現金流斷裂的死局。
拆解出貨量迷思:超過九成只是「公關道具」?
表面上看,上半年全球人形機器人出貨量大幅增長,但仔細拆解數據便會發現:
- 實務作業不足一成: 真正投入工廠產線或物流倉庫進行實務作業的機器人不足 10%。
- 九成停留於展示用途: 超過 90% 的產品依然停留於商業演示、展館導覽或科教數據採集等階段。
此現象表明,現階段市場採購需求多源於企業的公關宣傳與技術驗證,尚未形成具備可持續性的「勞動力替代」商業閉環。若無法創造實質的經濟效益,過度依賴融資講故事的模式終究難以為繼。
供應鏈成本瓶頸:「量產即降本」傳統法則失效
除了應用場景受限,供應鏈的成本結構也是一大瓶頸。以關鍵組件「靈巧手」為例:
- 極高成本佔比: 單是靈巧手的成本就佔整機接近兩成。
- 裝配極度複雜: 需要在極小空間內塞入微型電機、減速器與觸覺傳感器,裝配與標定過程極其複雜。
這意味著傳統工業「量產即降低成本」的法則在此並不完全適用。若企業盲目套用互聯網產業「虧損擴張以佔領市場」的營運模式,出貨規模越大,經營虧損反而日益加劇。
宇樹科技的啟示:回歸賣硬件與健康現金流
這場嚴酷的產業整合,為科技創業者和資本市場敲響了警鐘。
觀察目前能夠實現盈利的頭部企業,如「宇樹科技」其成功關鍵在於「先靠四足機器人建立穩定的現金流基礎,隨後將技術與供應鏈能力遷移至人形機器人領域」,堅持嚴控成本並依靠銷售硬件獲利。相對而言,僅憑高估值與連環融資維生的企業,其抗風險能力與容錯空間則大幅受限。
結語:淘汰賽展開,商業競爭回歸財務實質
科技創新固然需要前瞻的遠景,但商業競爭終究要回歸實質的財務表現。
描繪願景與競逐估值的泡沫期過後,人形機器人行業已正式步入考驗產品毛利、現金流與真實客戶複購率的淘汰賽。未來的勝負關鍵不再是機器人展現何種複雜的動作技術,而是能否在實際應用場景中為客戶實現真正的「降本增效」。唯有具備實質經濟效益與健康財務結構的企業,才能在這場產業重組中立於不敗之地。