
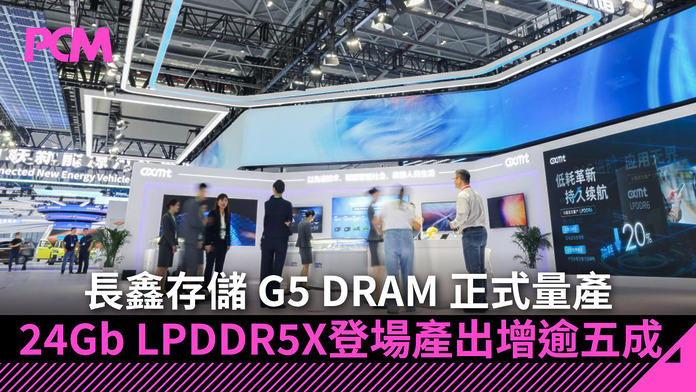
中國記憶體廠商長鑫存儲(CXMT)宣布,第五代 DRAM 技術平台 G5 已正式進入量產,並同步推出兩款採用新平台製造的 24Gb LPDDR5X 記憶體晶片。這不只是容量升級,亦代表中國 DRAM 製造技術再次向 Samsung、SK Hynix 及 Micron 等全球主要廠商靠近。
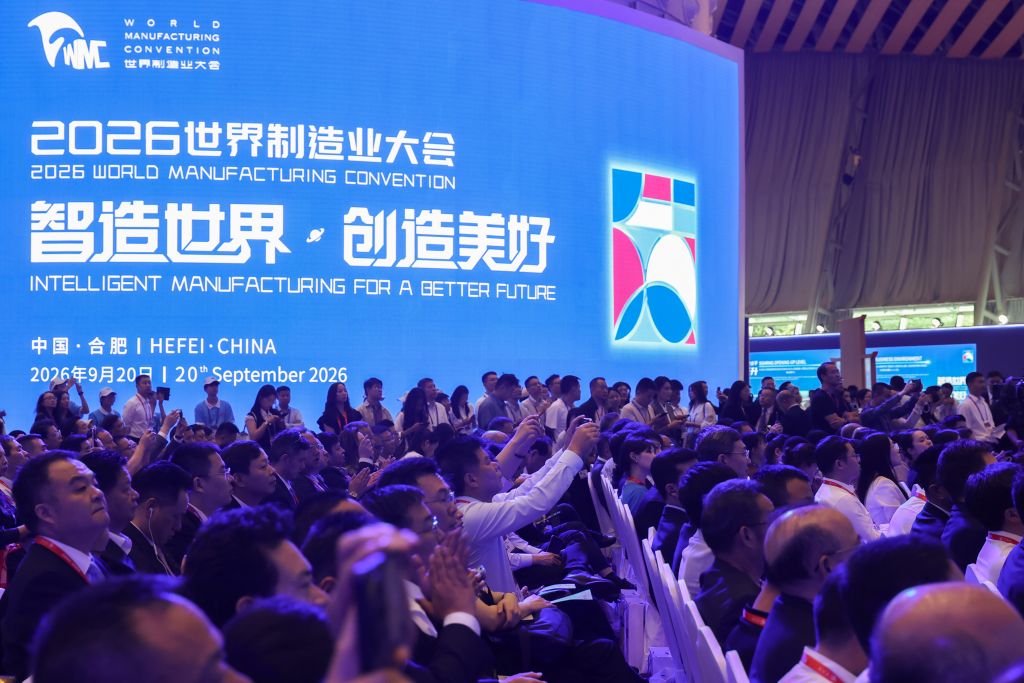
長鑫存儲在 9 月 20 日於合肥舉行的 2026 世界製造業大會公布 G5 平台。公司表示,新製程透過 SAQP(Self-Aligned Quadruple Patterning,自對準四重圖形化)技術,把 DRAM 記憶體陣列的 active-area half-pitch 微縮至 11.95nm,並將電容深寬比提高至 45:1,同時引入 HKMG 高介電常數金屬閘極等技術。
值得留意的是,長鑫是在無法取得最先進 EUV 極紫外光微影設備的情況下,透過多重圖形化技術繼續縮小 DRAM 製程。這類做法工序更複雜,但讓中國廠商仍能利用現有設備向更高密度產品推進。
24Gb LPDDR5X 容量比上一代增加五成
G5 首批產品包括兩款 24Gb LPDDR5X。單顆容量比長鑫上一代 16Gb 產品增加 50%,主要針對旗艦智能手機、平板電腦及其他對容量與功耗要求較高的流動裝置。
24Gb 即相當於每顆晶片提供 3GB 容量,因此手機廠商可利用較少晶片組成 12GB、18GB 或更高容量記憶體配置,從而減少 PCB 空間及改善功耗。
更重要的是製造效率。長鑫表示,G5 平台相比上一代,每片晶圓可製造的 gross die 數量至少增加 50%。如果良率亦能維持穩定,意味每 GB 記憶體的製造成本有機會下降。
不過,公司目前未有公布實際良率、每月晶圓產能或主要客戶,因此外界仍難以直接判斷新平台在大規模量產下,成本與 Samsung、SK Hynix 及 Micron 相比究竟有多大競爭力。
全球 DRAM 市佔已升至第四
長鑫目前已不再只是規模很小的中國本土記憶體廠。TrendForce 數據顯示,長鑫在 2026 年第二季全球 DRAM 營收市佔率達 9.5%,高於第一季的 7.6%,排名全球第四;同期 Samsung 為 39.4%、SK Hynix 24.9%、Micron 23.3%。
這代表前三大廠仍掌握接近九成市場,但長鑫的差距正在收窄。
目前全球記憶體產業亦出現另一個結構性變化:AI 數據中心大量吸收 HBM 及高階 DRAM 產能,Samsung、SK Hynix 和 Micron 都把更多資源轉往高毛利 AI 記憶體,傳統 DDR5、LPDDR 等市場因而出現供應壓力。這亦可能為長鑫擴大普通 DRAM 市佔率提供機會。
下一步更可能走向 NAND
更值得留意的是,長鑫似乎不準備只停留在 DRAM。Reuters 日前引述消息指,公司正研究在北京新廠建立 3D NAND 研發生產線,並已與潛在客戶討論產品,其中包括從事 AI 及超級運算的企業。若最終落實商業量產,長鑫將由 DRAM 進一步進入 SSD、企業儲存及 AI 儲存市場,並與另一中國記憶體企業長江存儲(YMTC)形成直接競爭。
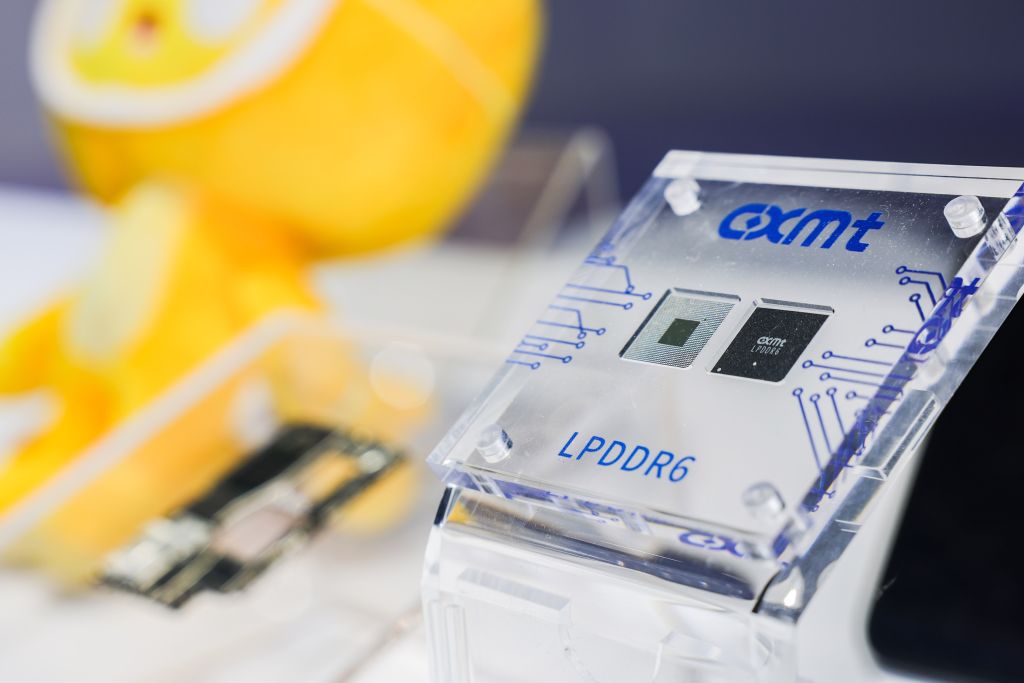
現階段長鑫與 Samsung、SK Hynix、Micron 在 HBM、製程成熟度、全球客戶認證及大規模良率方面仍存在差距,因此 G5 量產並不等於中國已完全追上全球記憶體龍頭。
不過,11.95nm 級製程、24Gb LPDDR5X 以及全球接近一成 DRAM 市佔率三項數據放在一起看,已顯示中國在傳統 DRAM 市場正由「國產替代」逐步變成真正具市場份量的第四股力量。